O setor logístico representa 5,1% do valor acrescentado bruto gerado pelo tecido empresarial português e apresenta uma produtividade muito superior à média nacional. A antevisão do primeiro APLOG Logistics Yearbook & Outlook mostra, contudo, um setor ainda condicionado pelos custos, pela falta de pessoas e de capacidade, por uma ferrovia residual e pela dificuldade em transformar tecnologia e dados em previsibilidade.
A logística continua a valer mais para a economia portuguesa do que o número de empresas que a compõem poderia fazer supor. Com mais de 26 mil empresas, equivalentes a 1,7% do tecido empresarial nacional, o setor emprega mais de 154 mil pessoas, gera 22.088 milhões de euros em volume de negócios e 8.101 milhões de euros de valor acrescentado bruto (VAB). Mais revelador ainda: concentra 5,1% do VAB empresarial e alcança uma produtividade de 52.507 euros por trabalhador, face a uma média nacional de 31.900 euros.
Os números integram o APLOG Logistics Yearbook & Outlook 2026, publicação desenvolvida pela APLOG em parceria com a EY-Parthenon, e foram revelados ontem à tarde, em Lisboa, numa pré-apresentação. O documento e as suas principais conclusões serão conhecidos no 28.º Congresso da APLOG, nos dias 13 e 14 de outubro, no Taguspark, em Oeiras.
Numa antevisão do trabalho, Afonso Almeida, presidente da direção da APLOG, sublinhou a necessidade de dar ao setor uma base regular de informação que permita perceber “como estamos” e “para onde vamos”, ultrapassando uma dificuldade antiga: a dispersão e escassez de dados consistentes sobre a logística em Portugal.
O objetivo é que esta primeira edição não seja um exercício isolado. O Yearbook pretende criar uma leitura anual da evolução do setor, reunindo informação estatística, dados recolhidos junto das empresas, um barómetro intersetorial e contributos de diferentes intervenientes. A análise abrange transporte, armazenagem e serviços especializados, mas não inclui as operações logísticas internalizadas pelas empresas industriais e comerciais. A própria EY-Parthenon considera, por isso, que os resultados representam uma leitura conservadora da verdadeira pegada da logística na economia.
Um setor maior e mais produtivo do que parece
Entre 2015 e 2024, o número de empresas do setor cresceu, em média, 10,8% ao ano. No mesmo período, o emprego aumentou 4% ao ano, o volume de negócios 6,6%, o VAB 6,2% e o investimento 3,8%. Em 2024, o investimento atingiu 1.253 milhões de euros, correspondentes a 3,7% do total realizado pelo tecido empresarial português.
Os dados permitem contrariar uma imagem ainda associada à logística como atividade tradicional e de baixo valor acrescentado. Embora reúna 3,1% dos trabalhadores, o setor gera 5,1% do VAB empresarial. A produtividade por trabalhador é cerca de 65% superior à média nacional, confirmando o peso económico de uma atividade que, além do valor que cria diretamente, suporta o funcionamento dos restantes setores.
Este retrato positivo convive, porém, com fragilidades estruturais. Em 2024 foram transportadas 232,5 milhões de toneladas de mercadorias em Portugal. O rodoviário respondeu por 59,7% desse volume e o marítimo por 36,8%. A ferrovia ficou reduzida a 3,4% e o transporte aéreo a 0,1%.
Mais preocupante do que o peso reduzido da ferrovia é a evolução recente: entre 2019 e 2024, a carga ferroviária diminuiu, em média, 4,12% ao ano. Também o rodoviário recuou 3,83% ao ano, enquanto o marítimo permaneceu praticamente estável e o aéreo cresceu 12,66%, embora partindo de uma expressão residual em quantidade, segundo os responsáveis pelo estudo.
A predominância da estrada resulta de fatores conhecidos – flexibilidade porta a porta, densidade da rede de autoestradas e dispersão do tecido produtivo –, mas acentua a dependência energética do setor e limita a descarbonização. Em 2024, o transporte rodoviário movimentou 138,8 milhões de toneladas, 14% das quais em veículos estrangeiros. Espanha continua a ser a principal origem e destino dos veículos nacionais nas operações internacionais.
Também na armazenagem, os sinais de dinamismo não eliminam a falta de oferta. O stock logístico nacional deverá atingir cerca de 4,5 milhões de metros quadrados em 2025, com uma taxa de disponibilidade de apenas 3,02%.
Na Grande Lisboa, o stock deverá chegar aos 3,5 milhões de metros quadrados, mas a disponibilidade não deverá ultrapassar 2,76%, apesar de existir cerca de um milhão de metros quadrados em desenvolvimento. No Grande Porto e Região Norte, o stock aproxima-se de 1,3 milhões de metros quadrados, com uma taxa de disponibilidade de 3,71% e mais de 500 mil metros quadrados previstos após 2025. A nova oferta cresce, mas continua sem responder integralmente à procura.
Dos números à realidade das empresas
Depois do enquadramento de Afonso Almeida e da apresentação dos principais resultados por Hermano Rodrigues, executive director da EY-Parthenon, e Sofia Ferreira, manager da EY, os números foram colocados em confronto com a realidade das empresas.
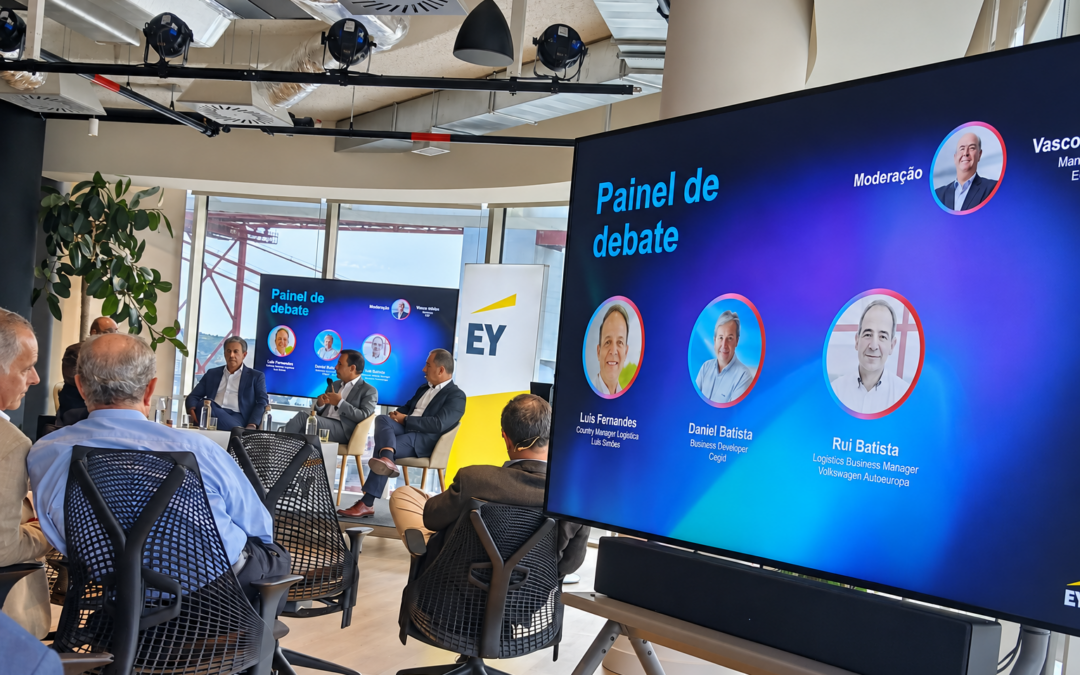
Num debate conduzido por Vasco Gibão, também da EY, Rui Batista (Volkswagen Autoeuropa), Daniel Batista (Cegid) e Luís Fernandes (Luís Simões Logística Integrada) foram desafiados a identificar as forças que poderão transformar a logística nos próximos anos e a mostrar como os grandes temas do Yearbook se manifestam nas operações.
Se a primeira parte da sessão traçou o retrato do setor, a segunda expôs as fricções que os indicadores agregados nem sempre deixam ver: a imprevisibilidade com que se planeia, a dificuldade de partilhar informação ao longo da cadeia, o retorno nem sempre evidente da tecnologia, a pressão para descarbonizar sem agravar custos e as limitações de uma rede de transportes que continua a não funcionar de forma verdadeiramente integrada. Foi nesta passagem do indicador para a decisão concreta que as tendências identificadas no estudo ganharam outra dimensão.
No barómetro integrado no Yearbook, a incorporação de novas tecnologias e soluções digitais, juntamente com a entrada de novos operadores tecnológicos, surge como a principal tendência de transformação do setor, reunindo 18,5% das respostas. Seguem-se a instabilidade geopolítica e as disrupções nas cadeias de abastecimento, com 16,5%, e a pressão para a descarbonização e para uma logística mais sustentável, com 16%. O crescimento do comércio eletrónico e a exigência de uma última milha mais eficiente aparecem depois, com 10%.
Na tecnologia, os sistemas digitais de gestão logística, a inteligência artificial e o machine learning são apontados como as soluções mais relevantes, à frente da automação e da robótica. Mas intenção não significa adoção. O investimento inicial, os custos de integração e a incerteza sobre o retorno constituem a principal barreira, a que se juntam a falta de competências internas e a dependência de fornecedores tecnológicos específicos.
Daniel Batista, da Cegid, trouxe ao debate uma distinção essencial: falar de inteligência artificial sem resolver primeiro a qualidade, o contexto e a integração dos dados pouco acrescenta à operação. A utilização com valor não passa por copiar informação empresarial para uma ferramenta genérica, mas por incorporar capacidades de IA nos ERP, WMS e TMS, sobre dados protegidos e contextualizados.
Rui Batista mostrou como essa lógica pode produzir resultados concretos na Volkswagen Autoeuropa. A análise do histórico operacional de um armazém automático dedicado a embalagens permitiu rever as regras de arrumação e picking e elevar a produção diária de cerca de 890 para mil movimentos, mantendo as mesmas nove máquinas e os mesmos sete corredores. A alternativa seria investir em equipamento adicional para responder ao aumento de produção. Neste caso, foram os dados que criaram capacidade.
O exemplo ajuda a desmontar uma das tentações recorrentes da transformação digital: comprar tecnologia antes de redesenhar o processo. A digitalização gera retorno quando resolve um problema operacional concreto e quando a organização sabe medir o que mudou.
A volatilidade tornou-se permanente
Para Luís Fernandes, country manager da Luís Simões Logística Integrada, o fator com maior capacidade para condicionar os próximos anos é a incerteza. Guerras, inflação, energia e combustíveis dificultam decisões que antes podiam assentar em horizontes mais estáveis. Planos definidos há dois ou três anos perderam validade e, mesmo com mais dados disponíveis, a cadeia continua a sofrer de pouca partilha de informação.
O contraste é evidente: ao mesmo tempo que se discutem inteligência artificial e modelos preditivos, os operadores continuam, muitas vezes, a receber à quinta ou à sexta-feira os pedidos que terão de preparar e entregar na semana seguinte. Sem previsões de venda partilhadas, por geografia e por produto, a tecnologia melhora a capacidade de reação, mas não elimina a incerteza criada a montante.
Esta tensão reaparece nas expectativas para os próximos 12 meses. O aumento dos custos de energia e combustíveis é considerado muito relevante por 63% dos participantes no barómetro e relevante por outros 26%. A carência de recursos humanos surge em segundo lugar, classificada como muito relevante por 40% e relevante por 26%. Seguem-se o aumento das expectativas e exigências dos clientes, a pressão tarifária, as guerras comerciais e sanções e a pressão dos clientes para a redução de preços.
Os resultados ajudam a explicar por que razão a redução de custos não pode ser separada da discussão sobre valor. Os operadores são pressionados a investir em tecnologia, capacidade, sustentabilidade e novas competências, mas mantêm uma margem limitada para refletir esses custos nos preços.
Descarbonizar exige olhar para toda a cadeia
Na sustentabilidade, o barómetro coloca a medição, reporte e gestão ativa da pegada de carbono e a formação contínua e requalificação profissional no topo das práticas consideradas mais relevantes, ambas com 10,6%. Entre os constrangimentos, destacam-se o custo elevado, com 17%, a pressão sobre as margens, com 14,3%, e a reduzida valorização pelo mercado, com 11,6%.
A experiência da Autoeuropa mostrou como a descarbonização pode ser trabalhada em três frentes: embalagens, modo de transporte e maximização da ocupação. A empresa revê continuamente o número de componentes por embalagem e avalia se a solução reutilizável é efetivamente mais favorável do que uma embalagem de utilização única, considerando todo o circuito e não apenas o material utilizado.
Na componente de transporte, 95% das relações são diretas. Para os fornecedores sem volume suficiente para completar uma carga, a empresa agrupa fluxos por região e desenha rotas variáveis a partir das necessidades previstas para as quatro semanas seguintes. Sempre que possível, combina rodovia e transporte marítimo. A utilização de gigaliners permite transportar mais 50% de volume numa viagem e reduzir as emissões de CO2 em cerca de 30%.
Ainda assim, a eficiência de cada empresa não resolve, por si só, o problema da cadeia. Luís Fernandes chamou a atenção para os camiões que chegam às plataformas de retalho com níveis elevados de ocupação e saem com apenas 20% ou 30%, devido às regras de paletização, aos modelos de abastecimento e à falta de articulação entre intervenientes. É nessa zona intermédia, menos visível e mais difícil de coordenar, que permanece uma parte significativa do potencial de descarbonização.
Ferrovia: a prioridade que continua por concretizar
Questionados sobre a prioridade capaz de reforçar Portugal como plataforma logística atlântica, os participantes regressaram à ferrovia e à ligação entre portos, indústria e redes europeias.
Rui Batista lembrou que apenas 49% da rede ferroviária nacional está eletrificada e apontou o caso da ligação entre a fábrica da Autoeuropa e o Porto de Setúbal. Cerca de 85% da produção da unidade destina-se à exportação, mas a existência de troços não eletrificados nas extremidades do percurso obriga a manter tração diesel, desperdiçando parte do benefício da infraestrutura já existente.
O problema não é escolher entre estrada e ferrovia. A intermodalidade continuará a precisar do camião no primeiro e no último troço. A prioridade passa por reduzir transbordos desnecessários, melhorar as ligações aos portos e tornar os modos complementares numa cadeia que funcione como um todo.
Essa capacidade será também decisiva para Portugal aproveitar as oportunidades de nearshoring. Ter empresas, tecnologia e localização não basta se as mercadorias não circularem de forma competitiva e previsível.
Apesar dos constrangimentos, as empresas não olham para o futuro apenas numa lógica defensiva. O alargamento dos serviços oferecidos lidera os motores de crescimento identificados no barómetro, com 14,1%, seguindo-se a entrada em novos mercados, com 13,2%, e a adoção de novas tecnologias, com 11,6%. O aumento de capacidade e a diversificação geográfica de fornecedores e clientes reúnem, cada um, 10,7%.
O retrato que emerge destes primeiros números do APLOG Logistics Yearbook & Outlook agora revelados é, assim, menos linear do que uma leitura otimista ou pessimista permitiria. A logística portuguesa é dinâmica, produtiva e indispensável à competitividade da economia. Mas continua a operar com infraestruturas incompletas, pouca capacidade disponível, informação fragmentada e uma pressão crescente para fazer mais, mais depressa, com menor impacto e sem aumentar o preço.
O próximo salto não dependerá apenas de mais tecnologia ou de mais investimento, mas da capacidade de ligar sistemas, empresas, modos de transporte e decisões. Porque o maior défice que os números ontem revelaram talvez não seja de dados, mas de integração.