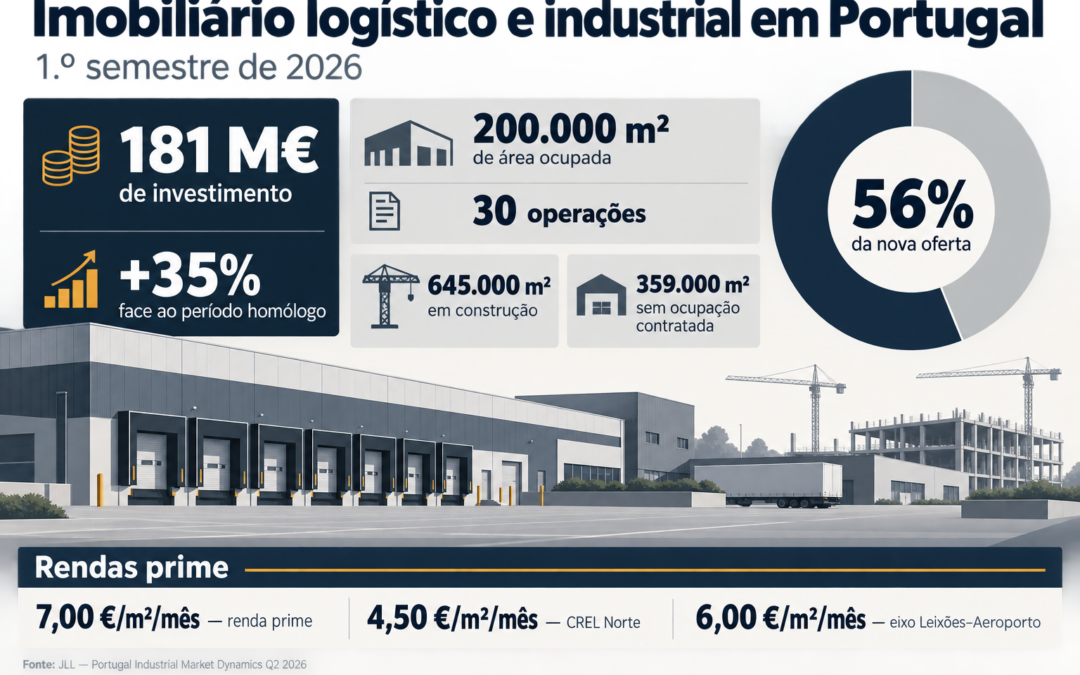
O investimento em imobiliário logístico e industrial atingiu os 181 milhões de euros em Portugal no primeiro semestre de 2026, mais 35% do que no período homólogo. A procura por espaços manteve-se sólida, sobretudo no segundo trimestre, enquanto o mercado prepara a entrada de 645 mil metros quadrados de nova oferta. Mais de metade desta área está a ser construída sem ocupação previamente contratada.
O mercado português de imobiliário logístico e industrial manteve uma trajetória positiva durante a primeira metade do ano. De acordo com dados da JLL, o volume de investimento alcançou cerca de 181 milhões de euros, traduzindo um crescimento homólogo de 35%.
A evolução reflete a manutenção do interesse dos investidores por ativos logísticos e industriais, num contexto em que as empresas procuram instalações mais modernas, eficientes e adequadas às novas exigências operacionais.
“O crescimento do investimento demonstra que o mercado imobiliário logístico e industrial português continua a despertar o interesse dos investidores”, afirma Augusto Lobo, head of Capital Markets da JLL Portugal. O responsável destaca igualmente a procura por “ativos modernos, eficientes e bem localizados”, considerando que esta dinâmica reforça a capacidade do setor para continuar a atrair capital.
A atividade de ocupação acompanhou esta evolução. Durante o primeiro semestre foram ocupados cerca de 200 mil metros quadrados, distribuídos por 30 operações, segundo o relatório “Portugal Industrial Market Dynamics Q2 2026”. O segundo trimestre concentrou aproximadamente 134 mil metros quadrados, o equivalente a cerca de dois terços da área ocupada desde o início do ano.
Mais de 350 mil metros quadrados avançam sem ocupante
Do lado da oferta, encontram-se atualmente em construção 645 mil metros quadrados de espaços logísticos e industriais. Destes, 359 mil metros quadrados – cerca de 56% do total – correspondem a projetos que avançam sem ocupação previamente contratada.
O peso do desenvolvimento especulativo sinaliza confiança dos promotores na capacidade de absorção do mercado, mas coloca também maior pressão sobre a diferenciação dos novos projetos. Localização, eficiência energética, características técnicas e custos de operação deverão assumir um papel crescente nas decisões dos ocupantes.
Apesar de o volume de projetos em desenvolvimento ter recuado face ao máximo registado em 2024, a JLL identifica uma orientação crescente da nova oferta para critérios de sustentabilidade e eficiência energética.
“A atividade de ocupação manteve-se sólida na primeira metade do ano e acelerou de forma clara no segundo trimestre”, refere Tomás Bonifácio, head of Industrial & Logistics Leasing da consultora. Segundo o responsável, os ocupantes estão também mais exigentes e privilegiam ativos modernos, eficientes e sustentáveis.
Esta procura por espaços de maior qualidade está a acentuar a diferença entre os imóveis prime e o stock secundário. A renda prime situa-se atualmente nos sete euros por metro quadrado por mês, tendo também aumentado em diferentes zonas do país.
Na CREL Norte, o valor subiu de quatro para 4,50 euros por metro quadrado por mês, enquanto no eixo Leixões–Aeroporto, no Porto, atingiu os seis euros. Para a segunda metade de 2026, a JLL antecipa a continuação da subida das rendas prime, sustentada pela procura e pela estabilização do pipeline de desenvolvimento.