A aceleração da eletrificação, a concorrência de fabricantes chineses, a reorganização das cadeias de abastecimento e a pressão sobre as margens dos fabricantes e fornecedores estão a marcar o setor automóvel, segundo o estudo Sector Atlas 2026, da Allianz Trade, que classifica o setor como “risco sensível” para as empresas.
O estudo analisa o risco setorial em 17 setores, avaliando quatro dimensões principais: procura, rentabilidade, liquidez e ambiente de negócio. A metodologia adotada mede o risco de não pagamento das empresas a partir de dados internos, fontes externas e análise especializada, classificando os setores numa escala de quatro níveis: baixo risco, risco médio, risco sensível e risco elevado.
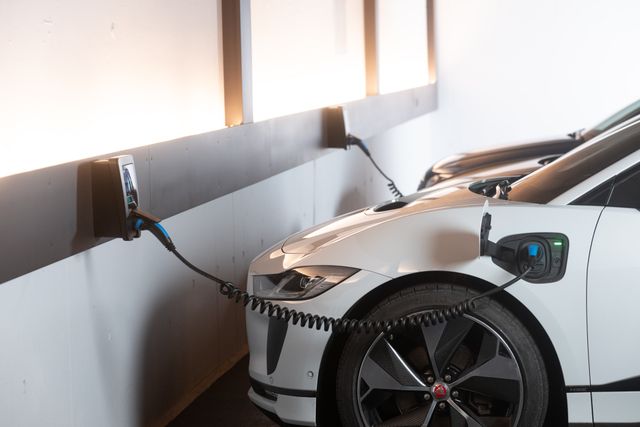
O relatório revela que o problema do setor automóvel não está apenas na procura, mas na rentabilidade do novo mix de vendas. Na Europa, as matrículas cresceram 6% no primeiro semestre do ano, com os veículos elétricos a bateria a representarem 21% do mercado, face a 16% no período homólogo.
Contudo, este crescimento está a ser acompanhado por uma maior pressão sobre as margens, uma vez que a procura se direciona para modelos elétricos de menor preço e segmentos mais dependentes de incentivos.
Um dos principais fatores de pressão é a concorrência chinesa, visto que atingiu uma quota recorde de 10,9% na Europa, em junho. Assim, a Allianz Trade considera que os fabricantes terão de proteger margens através de mix, eficiência operacional e novas fontes de receita, como serviços digitais, software e dados.
A pressão é particularmente relevante para os fornecedores. Embora grandes fabricantes mantenham níveis de liquidez adequados, a fragilidade aumenta nos níveis inferiores da cadeia de valor, sobretudo entre fornecedores Tier-2 e Tier-3. De acordo com o estudo, 76% dos fornecedores europeus esperam margens inferiores a 5% em 2026, abaixo do nível necessário para financiar inovação, investimento obrigatório em eletrificação e adaptação tecnológica.
A Allianz Trade destaca que a transição para veículos elétricos, o desenvolvimento de modelos definidos por software e a reorganização das cadeias de abastecimento continuarão a exigir investimentos significativos. Sublinha ainda que o risco, a curto prazo, está menos na procura final e mais na capacidade das empresas para financiar a transição, absorver custos e manter estabilidade numa cadeia de valor cada vez mais pressionada.