Antecipam pagamentos por conta dos clientes, suportam o desfasamento até receber e nem sempre conseguem que os bancos compreendam as suas necessidades de financiamento. No Fórum Aduaneiro Ibérico, as perguntas dos profissionais trouxeram para o debate a pressão sobre a tesouraria e o risco de crescer sem ganhar mais margem.
Adiantar 15 mil euros para ganhar 100. O exemplo foi colocado por um participante no primeiro Fórum Aduaneiro Ibérico, em Lisboa, e trouxe a discussão sobre financiamento para o quotidiano dos representantes aduaneiros. Quando os profissionais antecipam pagamentos por conta dos clientes e só recebem semanas depois, quem financia esse intervalo? E quanto risco assumem em troca da remuneração obtida?
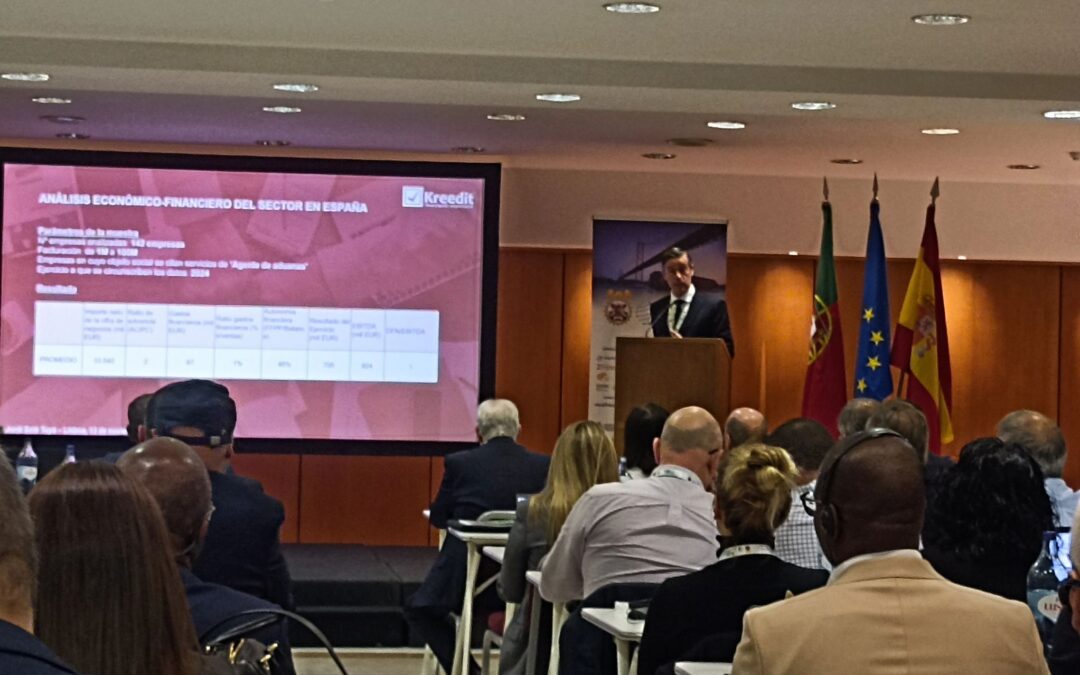
A pergunta surgiu na sessão de Jordi Solé Tuyà, diretor executivo da Kreedit Financiación Empresarial, no último dia do encontro, a 14 de novembro. Foi a sessão que suscitou mais perguntas da audiência, com vários profissionais a exporem dificuldades concretas de tesouraria e de acesso a financiamento adequado à sua atividade. O debate revelou empresas que precisam de mais dinheiro para acompanhar o negócio, mesmo quando a sua margem pouco muda. “O vosso trabalho não é fazer de banco, mas fazem de banco”, respondeu.
Vários profissionais descreveram a necessidade de antecipar direitos aduaneiros, IVA e outras despesas por conta dos clientes. O pagamento às autoridades tem prazos próprios; já o recebimento do cliente pode chegar mais tarde. Quanto maior for a atividade, maior pode ser o montante que a empresa tem de mobilizar para cobrir esse intervalo.
Um dos participantes distinguiu os valores faturados, incluindo despesas suportadas por conta de terceiros, das vendas efetivas da empresa. Deu como exemplo uma faturação de 30 milhões de euros para vendas próprias de seis milhões. A diferença, explicou, nem sempre é compreendida por quem avalia os pedidos de financiamento. Os montantes movimentados por conta dos clientes não se traduzem integralmente em rendimentos na demonstração de resultados, mas exigem disponibilidade de tesouraria.
Segundo os testemunhos da sala, essa particularidade obriga os profissionais a explicar repetidamente aos bancos por que razão necessitam de linhas de financiamento que parecem desajustadas face à dimensão das suas receitas.
Jordi Solé reconheceu a dificuldade e associou-a também à crescente utilização de modelos automáticos de avaliação de risco, menos capazes de captar as particularidades de cada atividade. Uma empresa pode pedir mais financiamento para suportar operações por conta de terceiros, sem que isso corresponda a um aumento semelhante da sua capacidade de gerar resultados.
Crescer pode significar financiar mais os clientes
O problema torna-se mais exigente quando o aumento do negócio traz maiores necessidades de tesouraria, mas não uma melhoria proporcional da remuneração. “Se a margem é a mesma e têm de financiar mais os outros, isso implica que estão a assumir mais risco”, afirmou o responsável da Kreedit.
Foi precisamente essa relação que motivou a pergunta sobre os 15 mil euros adiantados para obter 100 euros. O participante questionou quanto deveria cobrar por financiar o cliente durante 30 ou 60 dias e manifestou preocupação com o risco envolvido. Na resposta, Solé fez uma comparação ilustrativa com o custo do crédito bancário, mas rejeitou a ideia de que cobrar pelo adiantamento resolvesse o problema. Sublinhou que os representantes aduaneiros não dispõem dos mesmos mecanismos de controlo, pressão e cobrança de uma instituição financeira.
O risco, por isso, ultrapassa o custo de obter o dinheiro. Se o cliente se atrasar ou deixar de pagar, a empresa continua a ter de responder pelos compromissos que assumiu. Na perspetiva do orador, esta atividade de financiamento não deve ser promovida como fonte de negócio: sempre que possível, o recebimento antecipado evita essa exposição.
O debate contrastou com o retrato médio apresentado por Jordi na sua intervenção. A Kreedit analisou 142 empresas espanholas ,cujo objeto social inclui serviços de agente aduaneiro, com volumes de negócios entre um e 100 milhões de euros, a partir de dados de 2024.
A amostra apresentava um volume de negócios líquido médio de 10,54 milhões de euros, autonomia financeira de 46% e EBITDA médio de 924 mil euros. O rácio entre ativo corrente e passivo corrente era de dois e a dívida financeira líquida correspondia, em média, a uma vez o EBITDA.
Os valores descrevem apenas a amostra selecionada e não permitem generalizar o diagnóstico a todo o setor. Ainda assim, ajudaram a enquadrar a discussão: indicadores contabilísticos médios equilibrados podem coexistir com dificuldades em assegurar o dinheiro necessário à operação diária.
As perguntas dos participantes centraram-se nesse desfasamento. Uma empresa pode ter clientes e atividade e, ao mesmo tempo, encontrar dificuldades para financiar os pagamentos que tem de realizar antes de receber.
Procurar financiamento antes de precisar dele
A principal recomendação de Solé foi que estes responsáveis assumissem uma posição mais ativa na procura de financiamento. Em vez de esperar pelas propostas dos bancos com que já trabalham, defendeu que as empresas identifiquem as suas necessidades e procurem soluções em diferentes entidades.
Solé destacou três prioridades para uma estrutura financeira mais sólida: reforçar os capitais próprios, diversificar as fontes de financiamento e ajustar os prazos de reembolso da dívida à capacidade de gerar caixa. O objetivo é permitir que a empresa cresça sem comprometer a estabilidade da tesouraria.
Diversificar, explicou, vai além de trabalhar com vários bancos. Inclui combinar prazos e instrumentos e avaliar as possibilidades oferecidas por entidades bancárias, financiadores alternativos e organismos públicos.
Defendeu também a preparação das renovações das linhas de financiamento com antecedência e uma margem de liquidez que permita negociar sem a pressão de uma necessidade imediata. A concentração em poucas entidades deixa a empresa mais exposta a alterações de critérios, decisões de redução de crédito ou fusões entre bancos.
As propostas foram apresentadas no contexto espanhol e como linhas de reflexão para os empresários presentes. No caso dos representantes aduaneiros, Solé considerou que a necessidade de financiar despesas por conta dos clientes torna ainda mais importante escolher e estruturar cuidadosamente as fontes de financiamento.
A sessão começou com uma análise de contas e terminou com profissionais a discutir o dinheiro que adiantam para que as operações dos clientes prossigam. Entre pagar às autoridades e receber de quem lhes contratou o serviço, os representantes aduaneiros suportam um intervalo que tem custo, exige liquidez e expõe-os ao incumprimento. Foi essa parte do trabalho, menos visível na circulação das mercadorias, que a sala colocou em evidência.